Ce que la CSRD exige techniquement de vos systèmes d’information
La CSRD n’est pas seulement un exercice de reporting annuel : c’est une transformation de la façon dont les entreprises collectent, gèrent et tracent leurs données de durabilité. Les ESRS (European Sustainability Reporting Standards) exigent des informations qui aujourd’hui sont dissipminées dans des dizaines de systèmes différents : données RH, achats, logistique, énergie, immobilier, chaîne d’approvisionnement.
Trois exigences techniques ont un impact direct sur votre architecture SI : la traçabilité (chaque chiffre du rapport doit être attribué à une source et une méthodologie documentée), la comparabilité (les données doivent être comparables d’un exercice à l’autre, ce qui impose une gouvernance de données stable), et la vérifiabilité (un commissaire aux comptes devra pouvoir auditer les données — ce qui signifie des pistes d’audit numériques intégrées).
Les quatre chantiers IT à anticiper
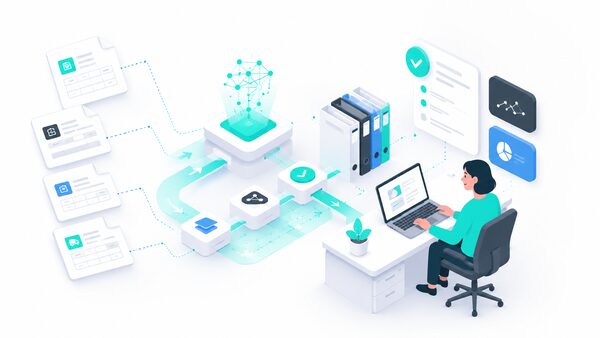
Les projets SI-CSRD aboutis font émerger quatre chantiers techniques, dans cet ordre de priorité :
Cartographie et audit des données existantes. Identifier quelles données ESRS vous avez déjà, où elles se trouvent, dans quel format et avec quelle qualité. C’est le préalable à tout le reste et c’est presque toujours la phase la plus longue.
Intégration des systèmes sources. Développer les connecteurs qui extraient automatiquement les données de vos ERP, SIRH, systèmes de gestion énergétique, plateformes achats et outils logistiques. Cette étape est souvent sur-mesure parce que chaque entreprise a une combinaison unique de systèmes.
Couche de calcul et de méthodologie. Appliquer les bons facteurs d’émission, gérer les Scope 1–2–3, documenter les hypothèses et s’assurer que la méthodologie est vérifiable et reproductible d’une année à l’autre.
Reporting et interface auditeur. Générer les rapports au format ESRS avec piste d’audit, accès contrôlé pour les vérificateurs et historique de versions.
Les erreurs les plus fréquentes dans les projets SI-CSRD
Commencer par choisir la plateforme de reporting. La plupart des entreprises achètent d’abord un outil de reporting, puis découvrent que l’intégration de leurs données internes prend deux fois plus de temps que prévu. La plateforme devrait être choisie après avoir cartographié les données disponibles, pas avant.
Sous-estimer le Scope 3. Les émissions indirectes de la chaîne de valeur représentent souvent 70 % ou plus de l’empreinte carbone d’une entreprise. Collecter ces données auprès des fournisseurs et les intégrer au SI est un projet en soi, qui demande du temps et parfois des outils spécifiques.
Négliger la gouvernance des données. La CSRD exige une comparabilité inter-exercices. Si vos définitions, vos facteurs d’émission ou votre périmètre changent d’une année à l’autre sans être documentés, le rapport perd sa valeur auprès des auditeurs. Mettre en place une gouvernance de données ESG dès le départ évite de devoir tout reconstruire l’année suivante.
Par où commencer selon votre situation
Situation
Première étape recommandée
Vous n’avez pas encore de projet SI-CSRD
Audit des données disponibles et cartographie des systèmes sources
Vous avez une plateforme de reporting mais l’alimentation est manuelle
Développement des connecteurs d’intégration automatique
Vous avez des données mais elles ne sont pas auditées
Mise en place de la piste d’audit et documentation de la méthodologie
Votre Scope 3 n’est pas couvert
Projet de collecte fournisseurs + intégration dans le SI
Calendrier réaliste pour les entreprises qui commencent maintenant
Pour une entreprise de taille intermédiaire partant de zéro en septembre 2026, un calendrier réaliste ressemble à ceci :
Mois 1-2 : Audit des données et cartographie des systèmes
Mois 3-5 : Développement des intégrations et de la couche de calcul
Mois 6-7 : Reporting et interface auditeur
Mois 8+ : Test, itération et préparation au premier cycle de reporting
Pour les entreprises soumises à la CSRD sur l’exercice 2025 (rapport publié en 2026), les marges sont très réduites. Celles qui commencent en septembre 2026 travaillent pour l’exercice 2026.
Chez Yeeply, nous accompagnons les entreprises françaises avec des équipes certifiées en France — et, pour les projets avec des contraintes budgétaires, avec des équipes espagnoles offrant 30 à 40 % d’économies pour un niveau technique équivalent. Pour discuter de votre projet SI-CSRD, demandez un devis depuis le bouton en haut à droite de yeeply.com/fr ou écrivez à sales@yeeply.com.
Ce que l'AI Act exige en matière de journalisation pour les systèmes d'IA à haut risque : quelles informations enregistrer, combien de temps les conserver et comment implémenter le suivi.
Quels usages de l'IA sont interdits en Europe depuis février 2025 par l'AI Act : reconnaissance des émotions, scoring social, identification biométrique en temps réel et plus encore.
Guide pratique de conformité à l'AI Act 2026 : quelles échéances sont déjà passées, ce qu'apporte août 2026 et comment prioriser les actions selon votre type de système d'IA.
Guide pratique de l'AI Act 2026 : pyramide des risques, qui doit se conformer, échéances déjà en vigueur et amendes jusqu'à 35 M€. Ce que les entreprises qui développent ou utilisent l'IA doivent savoir.
Pourquoi les DSI français hésitent avant de mettre l’IA en production : risques réels, cadre réglementaire et bonnes pratiques de gouvernance IA pour 2026.